
Diterbitkan pada 5 Jun 2025, 20:00

Untuk mendapatkan maklumat terkini, ikuti kami melalui Telegram DBPMalaysia
Langgan SekarangCyberjaya – Kerajaan telah membuat penjadualan semula pelaksanaan e-Invois bagi perniagaan di bawah RM5 juta.
Keputusan ini dibuat setelah mengambil maklum komitmen pembayar cukai, terutamanya peniaga daripada kategori perusahaan mikro, kecil dan sederhana (PMKS) yang memerlukan tempoh persediaan yang mencukupi bagi mematuhi keperluan perundangan e-Invois dan kekangan lain dalam pelaksanaan e-Invois.
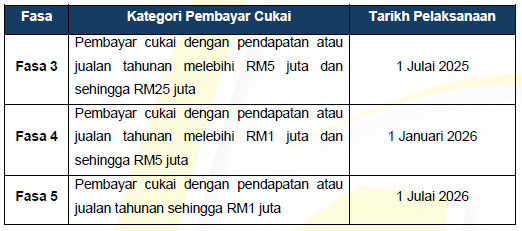
Sehubungan dengan penjadualan semula tersebut, Kementerian Kewangan telah menetapkan beberapa ketetapan baharu bagi memastikan pelaksanaan e-Invois berjalan secara berperingkat dan mengambil kira kemampuan pembayar cukai. Pembayar cukai dengan pendapatan atau jualan tahunan di bawah RM500,000 akan diberi pengecualian daripada pelaksanaan e-Invois buat masa ini. Bagi pembayar cukai dengan pendapatan atau jualan tahunan melebihi RM1 juta sehingga RM5 juta, pelaksanaan e-Invois ditangguhkan ke 1 Januari 2026. Sementara itu, bagi pembayar cukai dengan pendapatan atau jualan tahunan sehingga RM1 juta, pelaksanaan juga ditangguhkan ke 1 Julai 2026.
Selaras dengan keputusan tersebut, garis masa baharu fasa pelaksanaan e-Invois bagi kategori pembayar cukai telah ditetapkan seperti yang berikut:
Tempoh kelonggaran selama enam bulan yang telah diperkenalkan sebelum ini turut terpakai bagi fasa baharu pelaksanaan e-Invois seperti yang telah diumumkan. Sepanjang tempoh ini, pembayar cukai dibenarkan untuk mengeluarkan e-Invois yang disatukan bagi semua transaksi sebagai langkah penyesuaian. Antara kelonggaran yang diberikan termasuklah kebenaran kepada semua aktiviti atau industri untuk mengeluarkan e-Invois yang disatukan termasuklah e-Invois bil kendiri.
Selain itu, pembayar cukai juga dibenarkan untuk memasukkan sebarang maklumat di medan “Keterangan Produk atau Perkhidmatan”. Sekiranya terdapat permintaan e-Invois daripada pihak pembeli, penjual masih dibenarkan untuk mengeluarkan e-Invois yang disatukan tanpa perlu mengeluarkan e-Invois bagi setiap transaksi secara berasingan.
Sepanjang tempoh kelonggaran tersebut, tiada tindakan pendakwaan di bawah Seksyen 120 Akta Cukai Pendapatan 1967 terhadap ketidakpatuhan peraturan e-Invois dengan syarat pembayar cukai mematuhi keperluan e-Invois yang disatukan seperti yang dinyatakan.
Pembayar cukai yang terlibat dengan pelaksanaan e-Invois perlu mengeluarkan e-Invois bagi setiap transaksi jualan barangan atau penyediaan perkhidmatan yang melebihi RM10,000 dan pengeluaran e-Invois disatukan tidak dibenarkan mulai 1 Januari 2026.
HASiL komited untuk memberikan sokongan dan panduan yang menyeluruh kepada semua pembayar cukai sepanjang tempoh persediaan pelaksanaan e-Invois.
Di samping itu, HASiL turut menyediakan pelbagai saluran komunikasi bagi membolehkan pembayar cukai mengemukakan sebarang pertanyaan berkaitan dengan pelaksanaan e-Invois melalui pelbagai saluran yang disediakan seperti yang berikut:
- Pejabat HASiL
- Meja Bantuan e-Invois HASiL menerusi talian 03-8682 8000 (talian 24 jam);
- Sembang Langsung MyInvois;
- E-mel myinvois@hasil.gov.my bagi pertanyaan umum e-Invois; dan
- Borang Maklum Balas Pelanggan MyInvois menerusi pautan https://feedback.myinvois.hasil.gov.my.
Hak cipta terpelihara © JendelaDBP. Sebarang salinan tanpa kebenaran daripada Pengarah Penerbitan Dewan Bahasa dan Pustaka (DBP) akan dikenakan tindakan undang-undang.
Buletin JendelaDBP
Inginkan berita dan artikel popular harian terus ke e-mel anda?
Yang Berkaitan

Test Belanjawan 2027 Perkukuh Kebajikan Pekebun Kecil dan Produktiviti Agrikomoditi
3 November 2026, 10:46


